
2008-2026
及时 · 专业 · 真诚
及时 · 专业 · 真诚
增值税是目前企业最重要的税收之一,对于承载增值税的发票尤其是增值税专用发票,每个财务人都是怀着敬畏之情认真严谨的对待。无论是开发票还是收发票都要核对再核对,检查再检查。抬头、税号、名称、单价、数量、金额、备注等等细节逐项核对,然而在实际工作中,总有这种那样的意外随时出现。发票信息有误、合作取消了、出现了次品等等原因需要退票。
然而增值税发票可不是那么简单的!哪些发票可以直接作废,哪些需要开红字发票,什么情况需要销货方开,什么时候需要购货方开,谁来保存红字发票,开了红字发票怎么做账呢?下面我们逐一来分析。
哪些发票可以直接作废,哪些发票需要开红字发票,一图说明:
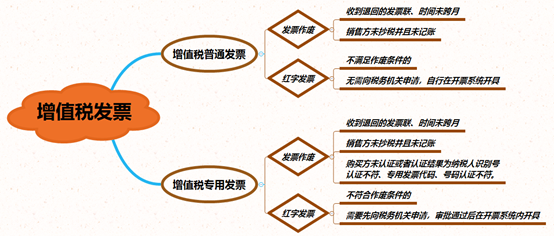
对于电子发票来说,普通发票和专用发票,都只能开红字发票,不能作废。
直接作废比较简单,需要红字发票的怎么操作呢?流程如下:
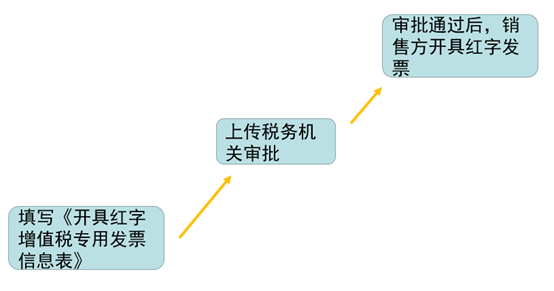
然而在实际工作中,经常出现销售方和购买方互相推脱,都想让对方申请《开具红字增值税专用发票信息表》(下文简称:红字申请表),那么到底应该由谁来申请呢?我们通过下面的表格来梳理下。
|
申请方 |
发票情况 |
快速记忆 |
|
购买方 |
购买方取得专用发票已用于申报抵扣 |
抵扣联在谁手上,就由谁申请《开具红字增值税专用发票信息表》。 |
|
购买方 |
购买方取得专用发票未用于申报抵扣、但发票联或抵扣联无法退回 |
|
|
销售方 |
销售方开具专用发票尚未交付购买方 |
|
|
销售方 |
购买方未用于申报抵扣并将发票联及抵扣联退回的 |
确定了谁来填写红字申请表,那么开具的红字发票由谁来保存呢?总的原则是抵扣联在谁手上,红字发票就由谁保存,具体如下:
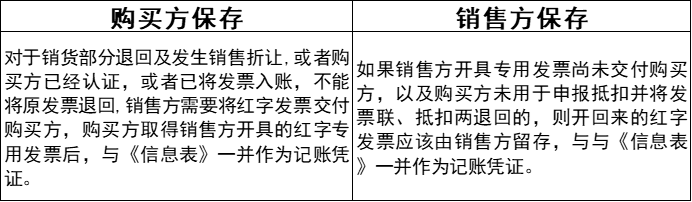
红字发票开完,应该怎么做账呢?我们通过一个案例来解析
2021年4月20日甲公司销售了一批货物给乙公司,金额为200000元,增值税税额为26000元,货物成本为180000元,乙公司当日收到了货物和增值税专用发票,货款未付,在2021年6月19日,因质量原因乙公司退货。甲、乙公司如何进行相关账务处理?(已申请红字申请表开具红字发票)
销售方
2021年4月销售货物做账如下:
借:应收账款226000
贷:主营业务收入200000
应交税费——应交增值税(销项税额)26000
同时确认成本
借:主营业务成本180000
贷:库存商品180000
2021年6月货物退回,做账如下:
借:应收账款-113000
贷:主营业务收入-100000
应交税费——应交增值税(销项税额)-13000
同时冲减成本
借:主营业务成本-90000
贷:库存商品-90000
采购方:
2021年4月采购货物,做账如下:
借:库存商品200000
应交税费——应交增值税(进项税额)26000
贷:应付账款226000
2021年6月退回货物,做账如下:
借:库存商品-200000
应交税费——应交增值税(进项税额转出)26000
贷:应付账款-226000
在实务中,很多人还会有这样一种变通方式:对开发票。即销售出去的货物由于各种原因发生了退货,本来按照规定是需要开具红字发票的。但是嫌麻烦,让购货企业开具一份正数的销售发票给原来的销售方,将退货看作是购货方将货物销售给了销货方。
比如甲公司卖一批10万的货物给乙公司,甲公司开具10万的发票给乙公司。质量有问题全部退货。让乙公司开具10万的发票给甲公司。看似谁都没有损失,公平合理。那么这样操作可以么?
根据《增值税暂行条例实施细则》的规定,企业如果发生销货退回行为,应按规定开具红字发票,如果不按规定开具红字发票,重开发票的增值税额将不得从销项税额中抵减。因此将会被重复计税,增加税收负担。
近日,由《互联网周刊》与德本咨询联合发布的“2026AI财税服务TOP30”榜单正式揭晓。用友旗下成员企业畅捷通凭借在AI财税领域的技术领先性与规模化落地能力,成功入选该权威榜单。1AI财税服务迎来规模化价值期德本咨询是国内颇具影响力的战略咨询机构,长期联合《互联网周刊》等权威媒体,围绕技术创新、场景应用、市场影响力等核心指标进行严格评选。此次榜单聚焦AI与...
10月17日,财政部与国家税务总局联合发布《关于组织开展代理记账机构代理记账及涉税业务联合监管试点工作的通知》(财会〔2025〕23号),决定在河北、内蒙古、江苏等10个省份开展代理记账机构联合监管试点。这项为期一年的试点工作将于2026年1月至7月全面展开,标志着代理记账行业监管进入新阶段。与此同时,随着金税四期的全面落地,税务监管已进入“以数治税”时代,...
专业提供:用友软件| 用友T3| 用友T6| 用友T+| 用友U8| 致远oa| 用友CRM| 用友HR
Copyright © 绍兴用友 2011-2024 All Right Reserved.
 浙公网安备 33069902000261号 浙ICP备16018891号
备案号:浙ICP备16018891号